
01 前沿導讀
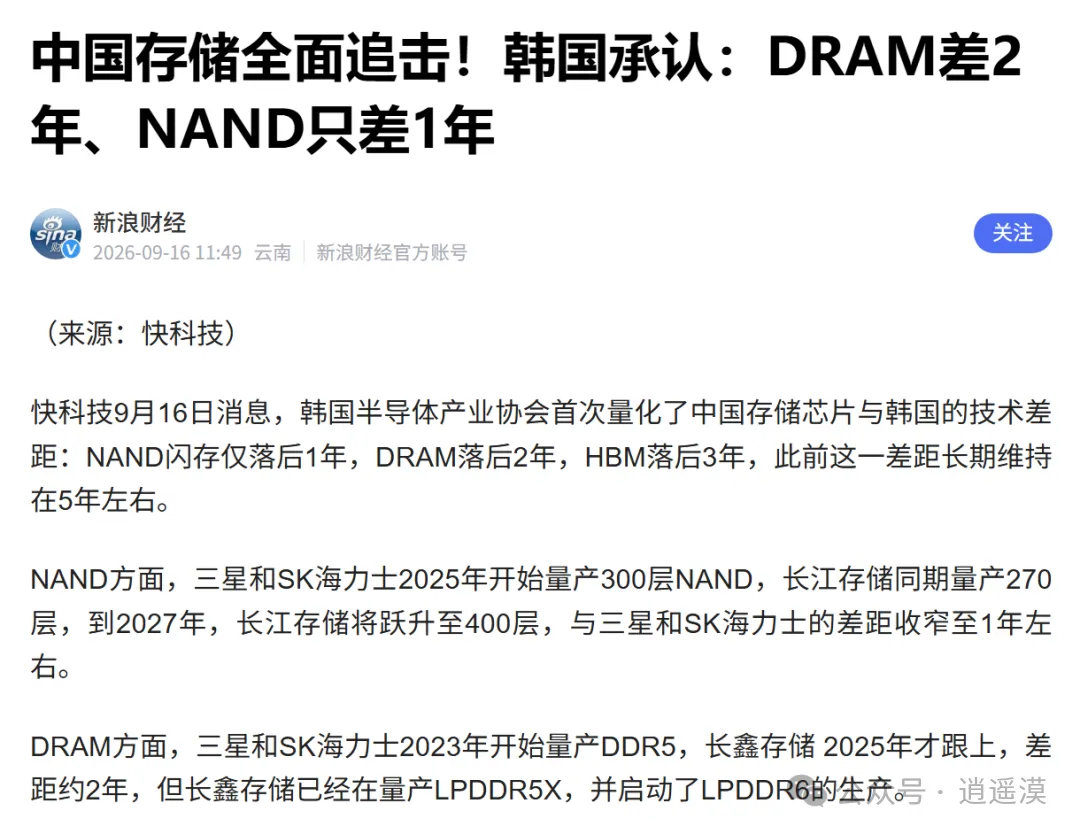
據快科技指出,韓國半導體產業協會首次量化了中國記憶體晶片與韓國的技術差距:NAND快閃記憶體僅落後1年,DRAM落後2年,HBM落後3年,此前這一差距長期維持在5年左右。
快閃記憶體和記憶體的技術差距已經被縮短至1到2年左右,但是在ai產業的HBM技術上,韓國企業已經實現量產,而長鑫記憶體剛啟動HBM3E試產,技術差距在3年左右。
02 技術追趕
中國記憶體晶片在3D NAND快閃記憶體技術上處於領先地位,但是受美國出口管制的影響,其產能要比三星和SK海力士落後一些。
傳統的2D NAND比拚的是製程微縮,越往後發展越受到物理極限制約。但是進入3D時代後,競爭核心從線寬多少奈米變成疊加多少層、鍵合怎麼做、良率怎麼提升。
在這個技術時代,中國企業沒有走依賴先進裝置的老路,而是採用架構創新的方法擠進技術賽道。
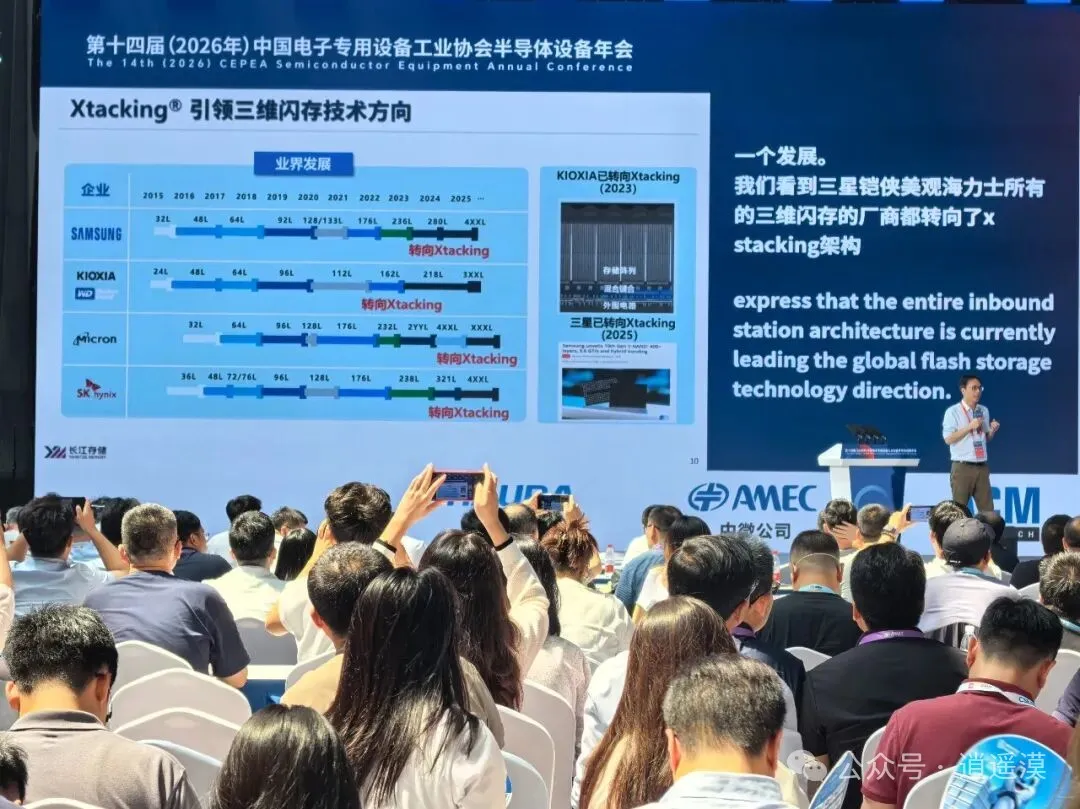
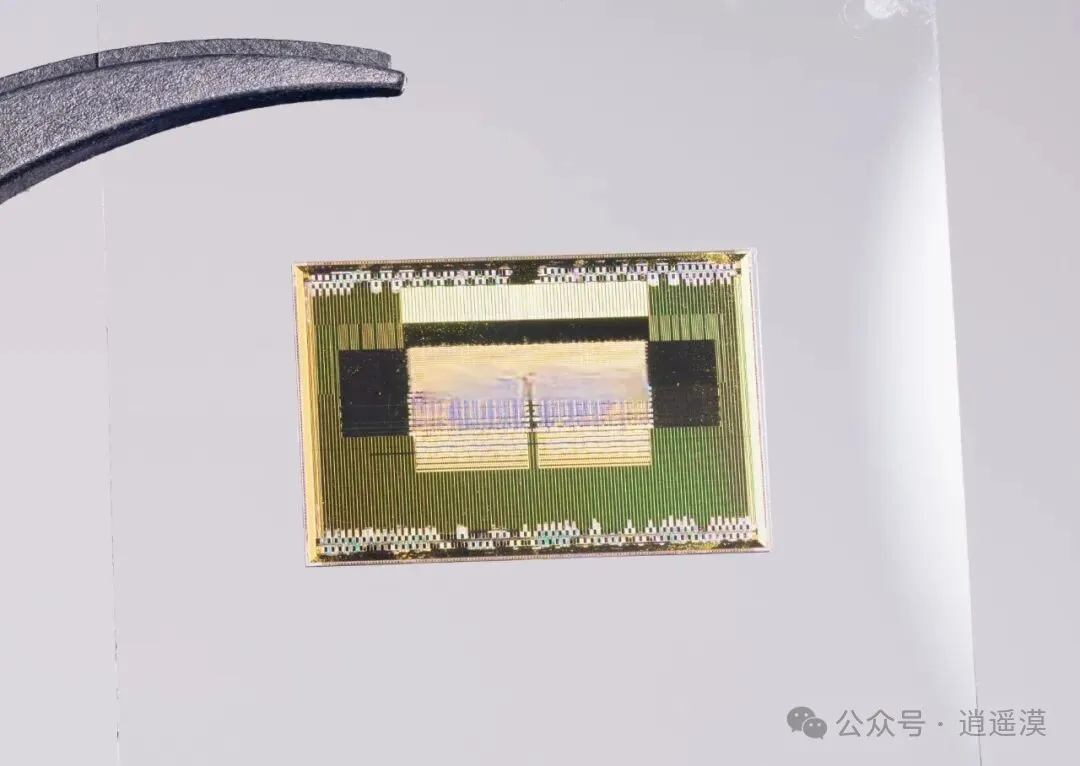
長江記憶體自主研發的Xtacking晶棧架構是核心技術,把記憶體陣列和周邊電路分開做,再通過混合鍵合進行拼接,外圍電路不佔陣列面積,IO速度和記憶體密度得到單獨最佳化。
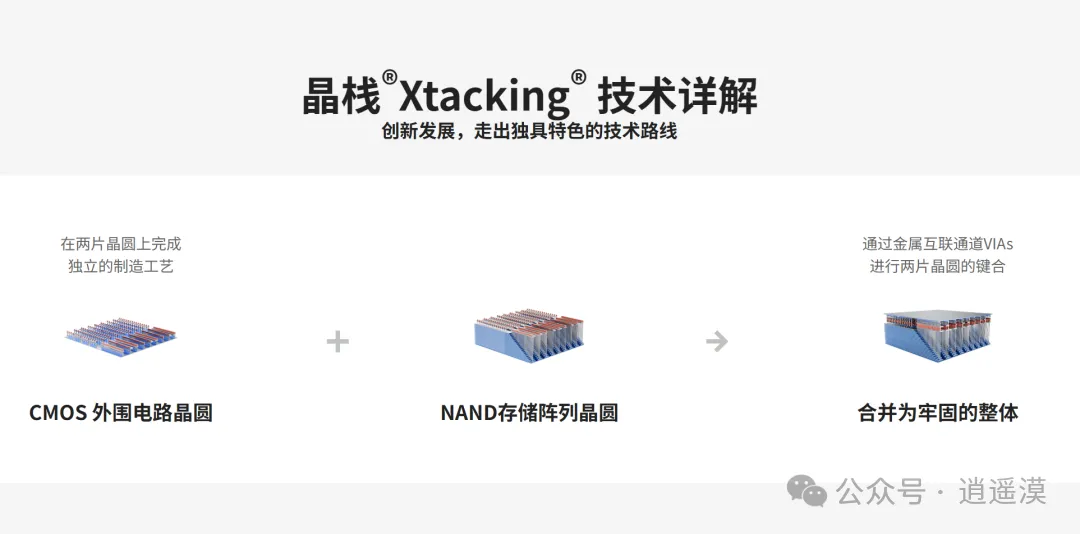
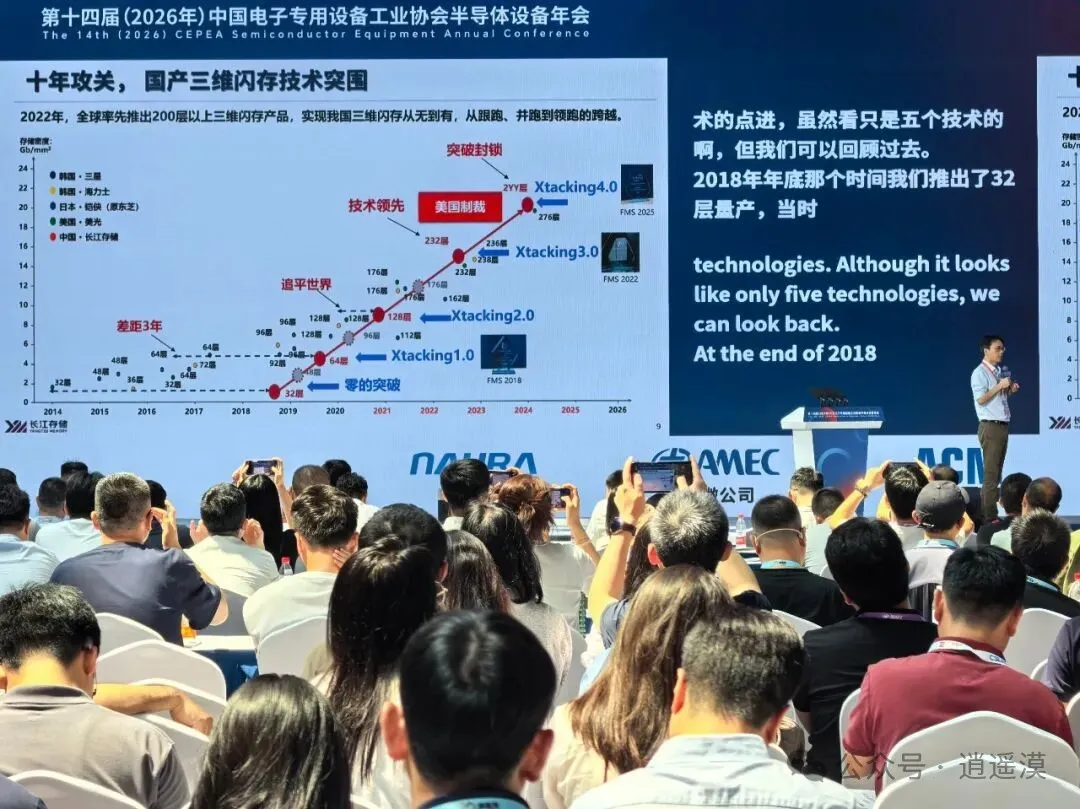
從64層開始,長江記憶體引入Xtacking晶棧架構1.0,如今Xtacking已經迭代到4.0階段,配套267/270層級量產。
三星、SK海力士在2025年前後實現300層級的快閃記憶體晶片量產,長存同期為270層,表面上看有所差距,但實際的技術差距而不是按絕對層數算,要看整體的產品水平。
這就跟邏輯晶片的製造工藝一樣,同樣都是4nm工藝、同樣都是採用EUV光刻機、同樣都是製造高通設計的晶片產品,三星的工藝水平就是不如台積電好。
甚至三星製造的4nm旗艦晶片,在消費市場上不如台積電7nm晶片的口碑好。
2025年,三星與長江記憶體達成合作,採用長江記憶體的混合鍵合技術製造第10代V-NAND晶片(400層以上)。
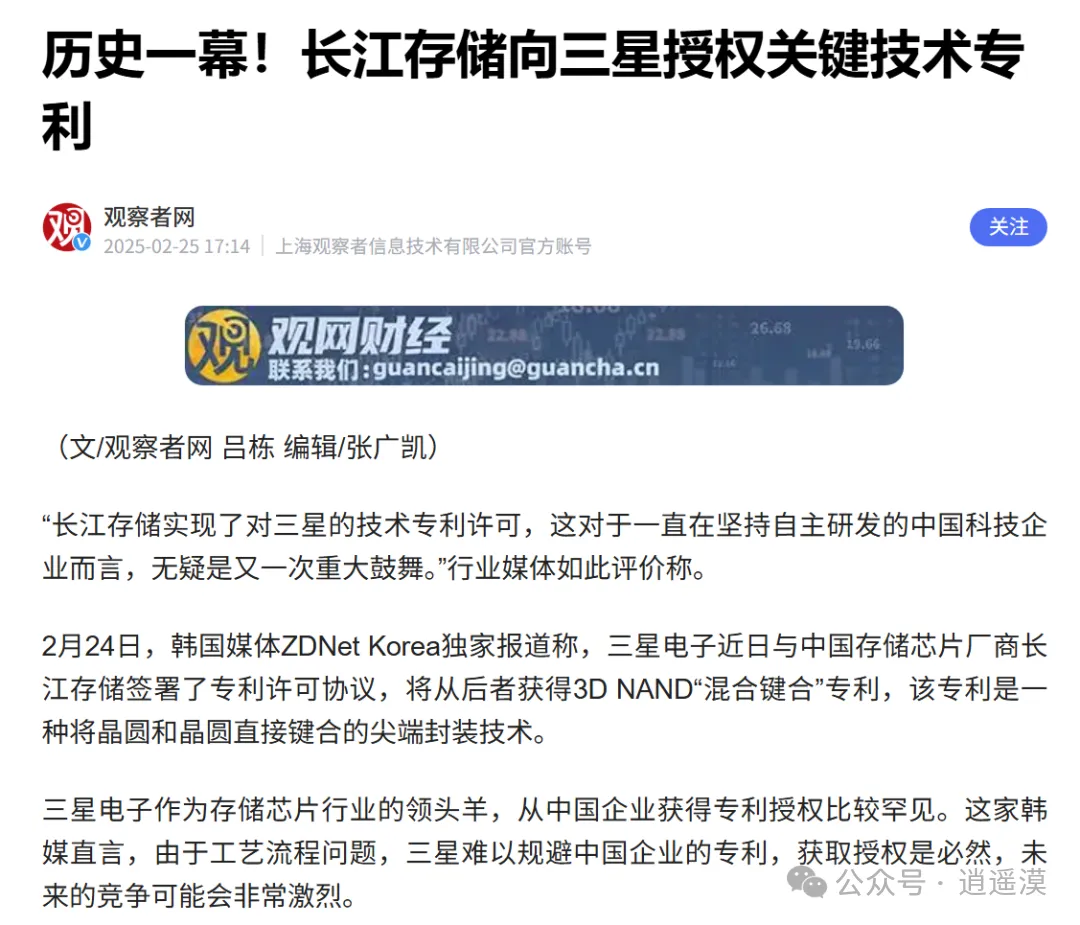
這是韓國記憶體晶片巨頭首次採用中國記憶體企業的技術專利,這已經足夠說明中國企業在快閃記憶體技術的研發上絕不是跟隨狀態,而是處於優勢地位,以至於實現了反向輸出。
並且長江記憶體主導的Xtacking晶棧架構技術思路,正在被許多國際巨頭效仿。
三星、SK海力士、美光、鎧俠這些能叫出名字的快閃記憶體企業,都已經在最新的技術發展中轉向了長江記憶體的技術方法。
在DRAM記憶體技術上,相比3D NAND靠堆疊層數換容量,DRAM更吃製程節點、電容結構、良率和功耗。
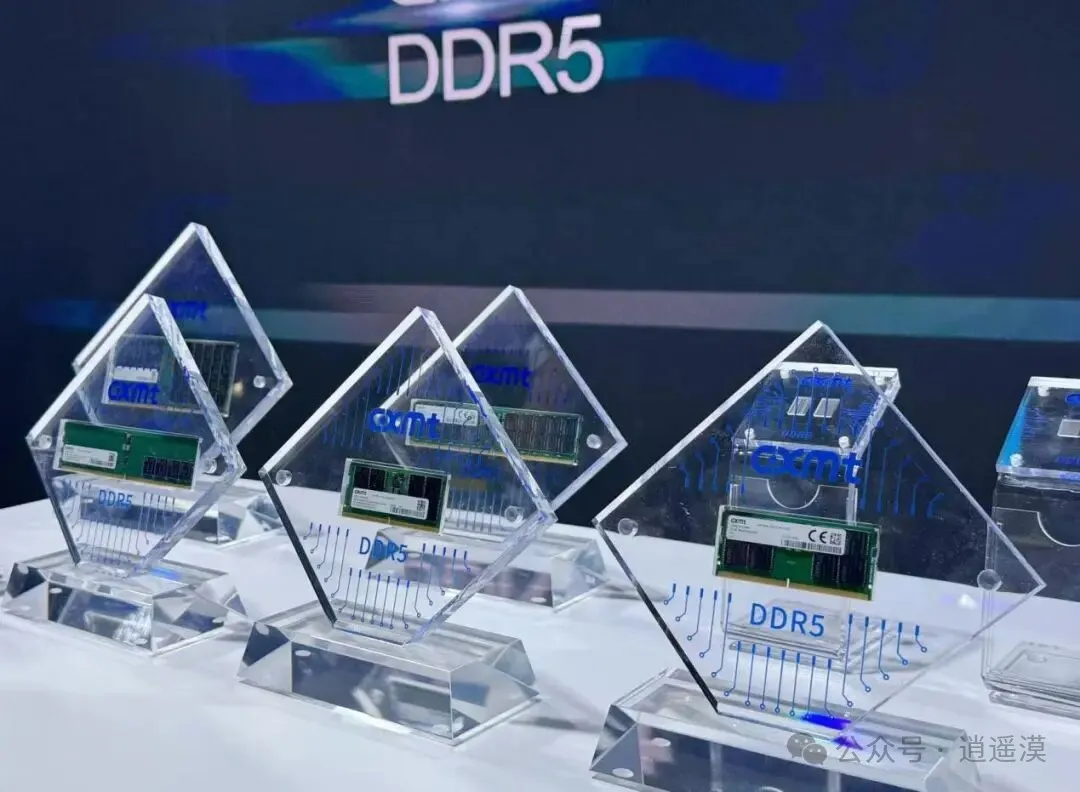
三星、SK海力士在2023年前後實現DDR5的規模化量產,而中國的長鑫記憶體在2025年才宣佈量產DDR5,技術差距在2年左右。
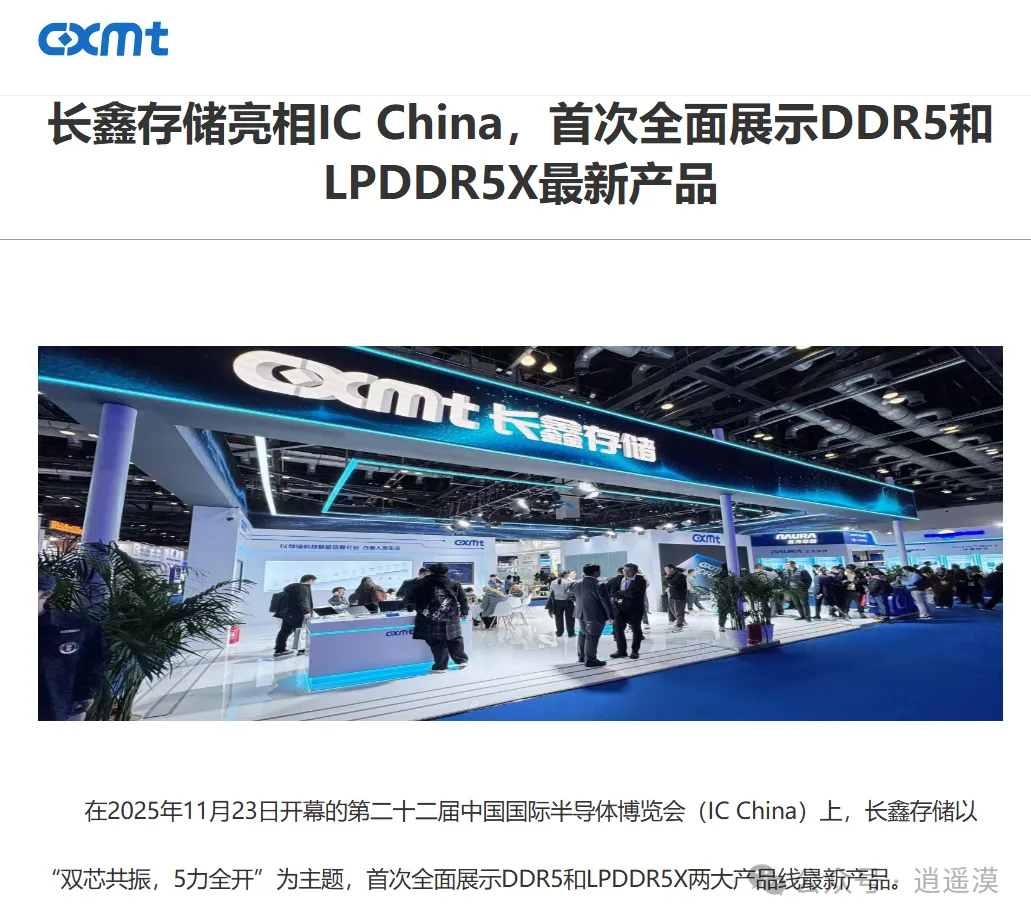
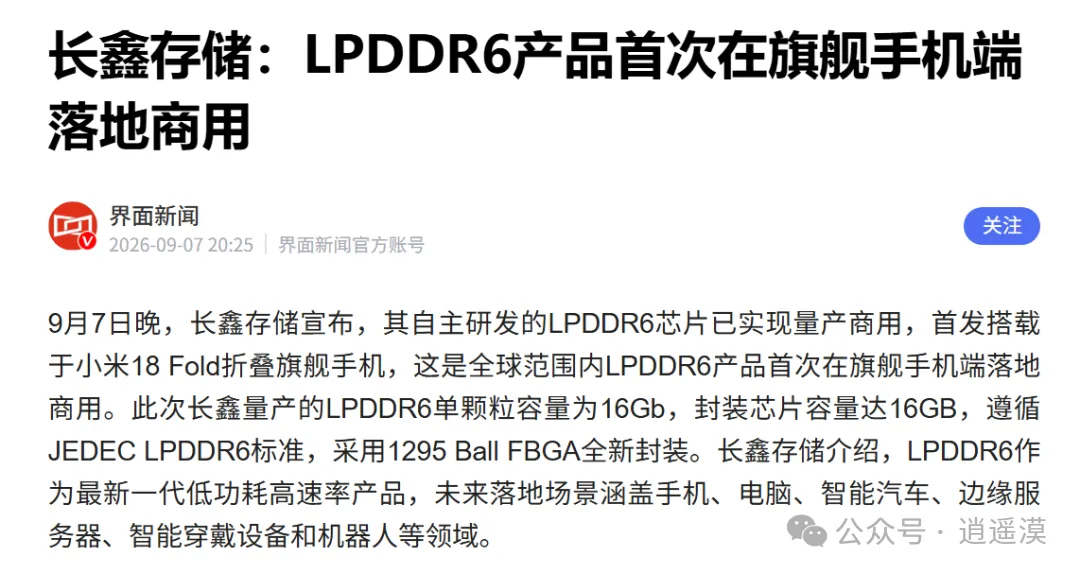
但是長鑫在後續的發展中跑得並不慢,LPDDR5X已量產,LPDDR6也已經建立了製造規模,在小米18 Fold上進行產品首發。
下一步要做的事情,就是在中高端裝置和伺服器上實現DDR5的大規模滲透,並且推進ai產業的HBM(高頻寬記憶體)技術研發。
03 市場空間
ai產業的競爭非常激烈,以至於三星、SK海力士、美光這三大記憶體巨頭都將更多的產能用於製造HBM、企業級SSD這種跟ai相關的高價值記憶體晶片。
至於消費級的DDR5、LPDDR5/5X、PC和通用伺服器顆粒則是出現了供應缺口,這給了長江記憶體和長鑫記憶體搶佔市場的有利條件。
HBM難的地方有三點:
一是前端DRAM顆粒本身要先進製程、低缺陷、高頻寬。
二是TSV、微凸點、矽中介層、CoWoS等先進製造技術要協同,其產品良率不是單一環節決定。
三是要過輝達、AMD、華為等ai服務商的認證。
HBM晶片的製造比較依賴EUV光刻機裝置,需要EUV光刻機對內部核心關鍵層進行曝光製造。雖然也可以使用浸潤式DUV光刻機製造,但是越往前推進,其成本和良品率就成為了問題。
對於HBM4這種最前沿的記憶體產品來說,使用EUV光刻機製造已經是主流方案。
美國的出口管制讓中國企業無法順利採購到EUV光刻機,並且還設定了128層快閃記憶體晶片、18nm記憶體晶片的制裁紅線,只要是製造這些記憶體晶片或者是製造更先進晶片所需的裝置,均受到出口官制度影響。
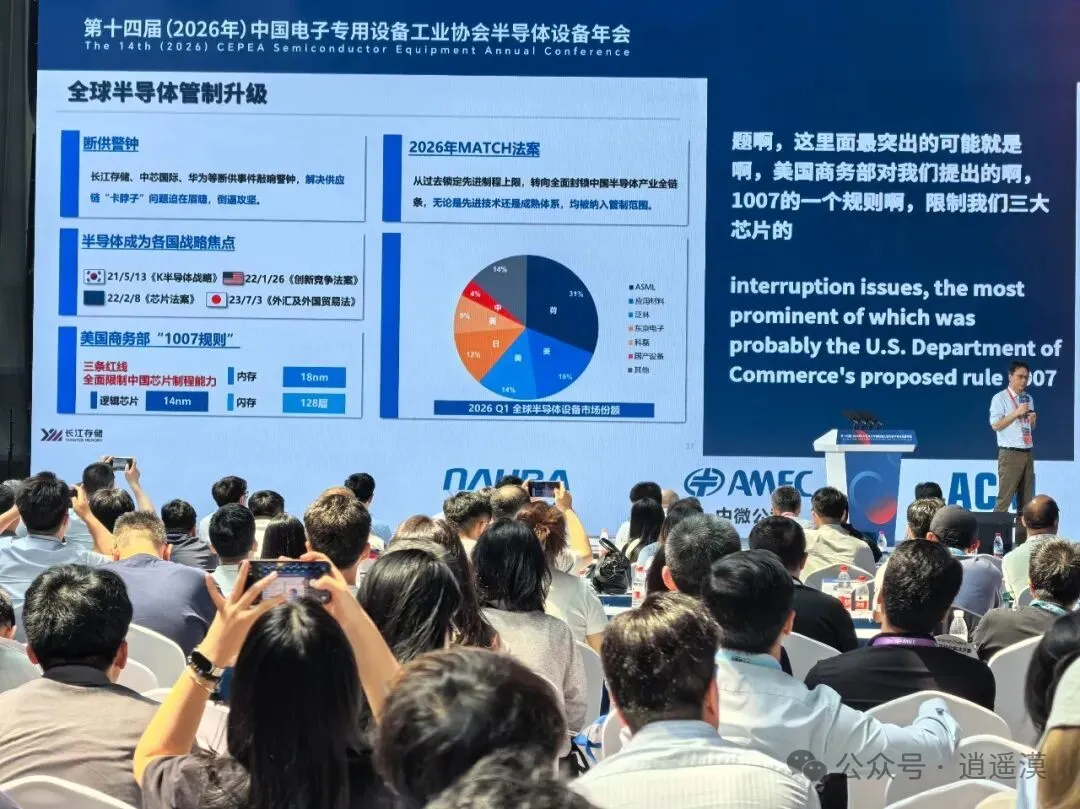
不過這種制裁限制,讓中國晶片產業從此前的外部裝置採購,逐步轉向國產化供應體系。
兩家中國記憶體企業已經與國產裝置製造商深度合作,在刻蝕、沉積、清洗、量測部分環節進行國產化替代。
雖然EUV和先進浸潤式DUV以及相關配套材料還處於外部依賴狀態,但是在非EUV的技術路線中,國產裝置可以支撐本土記憶體品牌在消費級領域的製造生產。
中韓的記憶體晶片競爭,已經從“全面落後5年”走向“NAND局部並跑、DRAM中端並跑、HBM跟跑”的格局。
韓國企業仍然掌握著高端HBM、國際大客戶、先進的裝置材料等優勢,而中國企業的優勢則是本土市場、3D架構創新、國產供應鏈體系。
韓國記憶體產業過去靠著製程技術的優勢吃到了許多年紅利,但是在如今中國企業快速發展的當下,這個紅利所帶來的優勢正在減弱。(逍遙漠)